법률 24
우리은행 예금금리 상품별 비교 본문
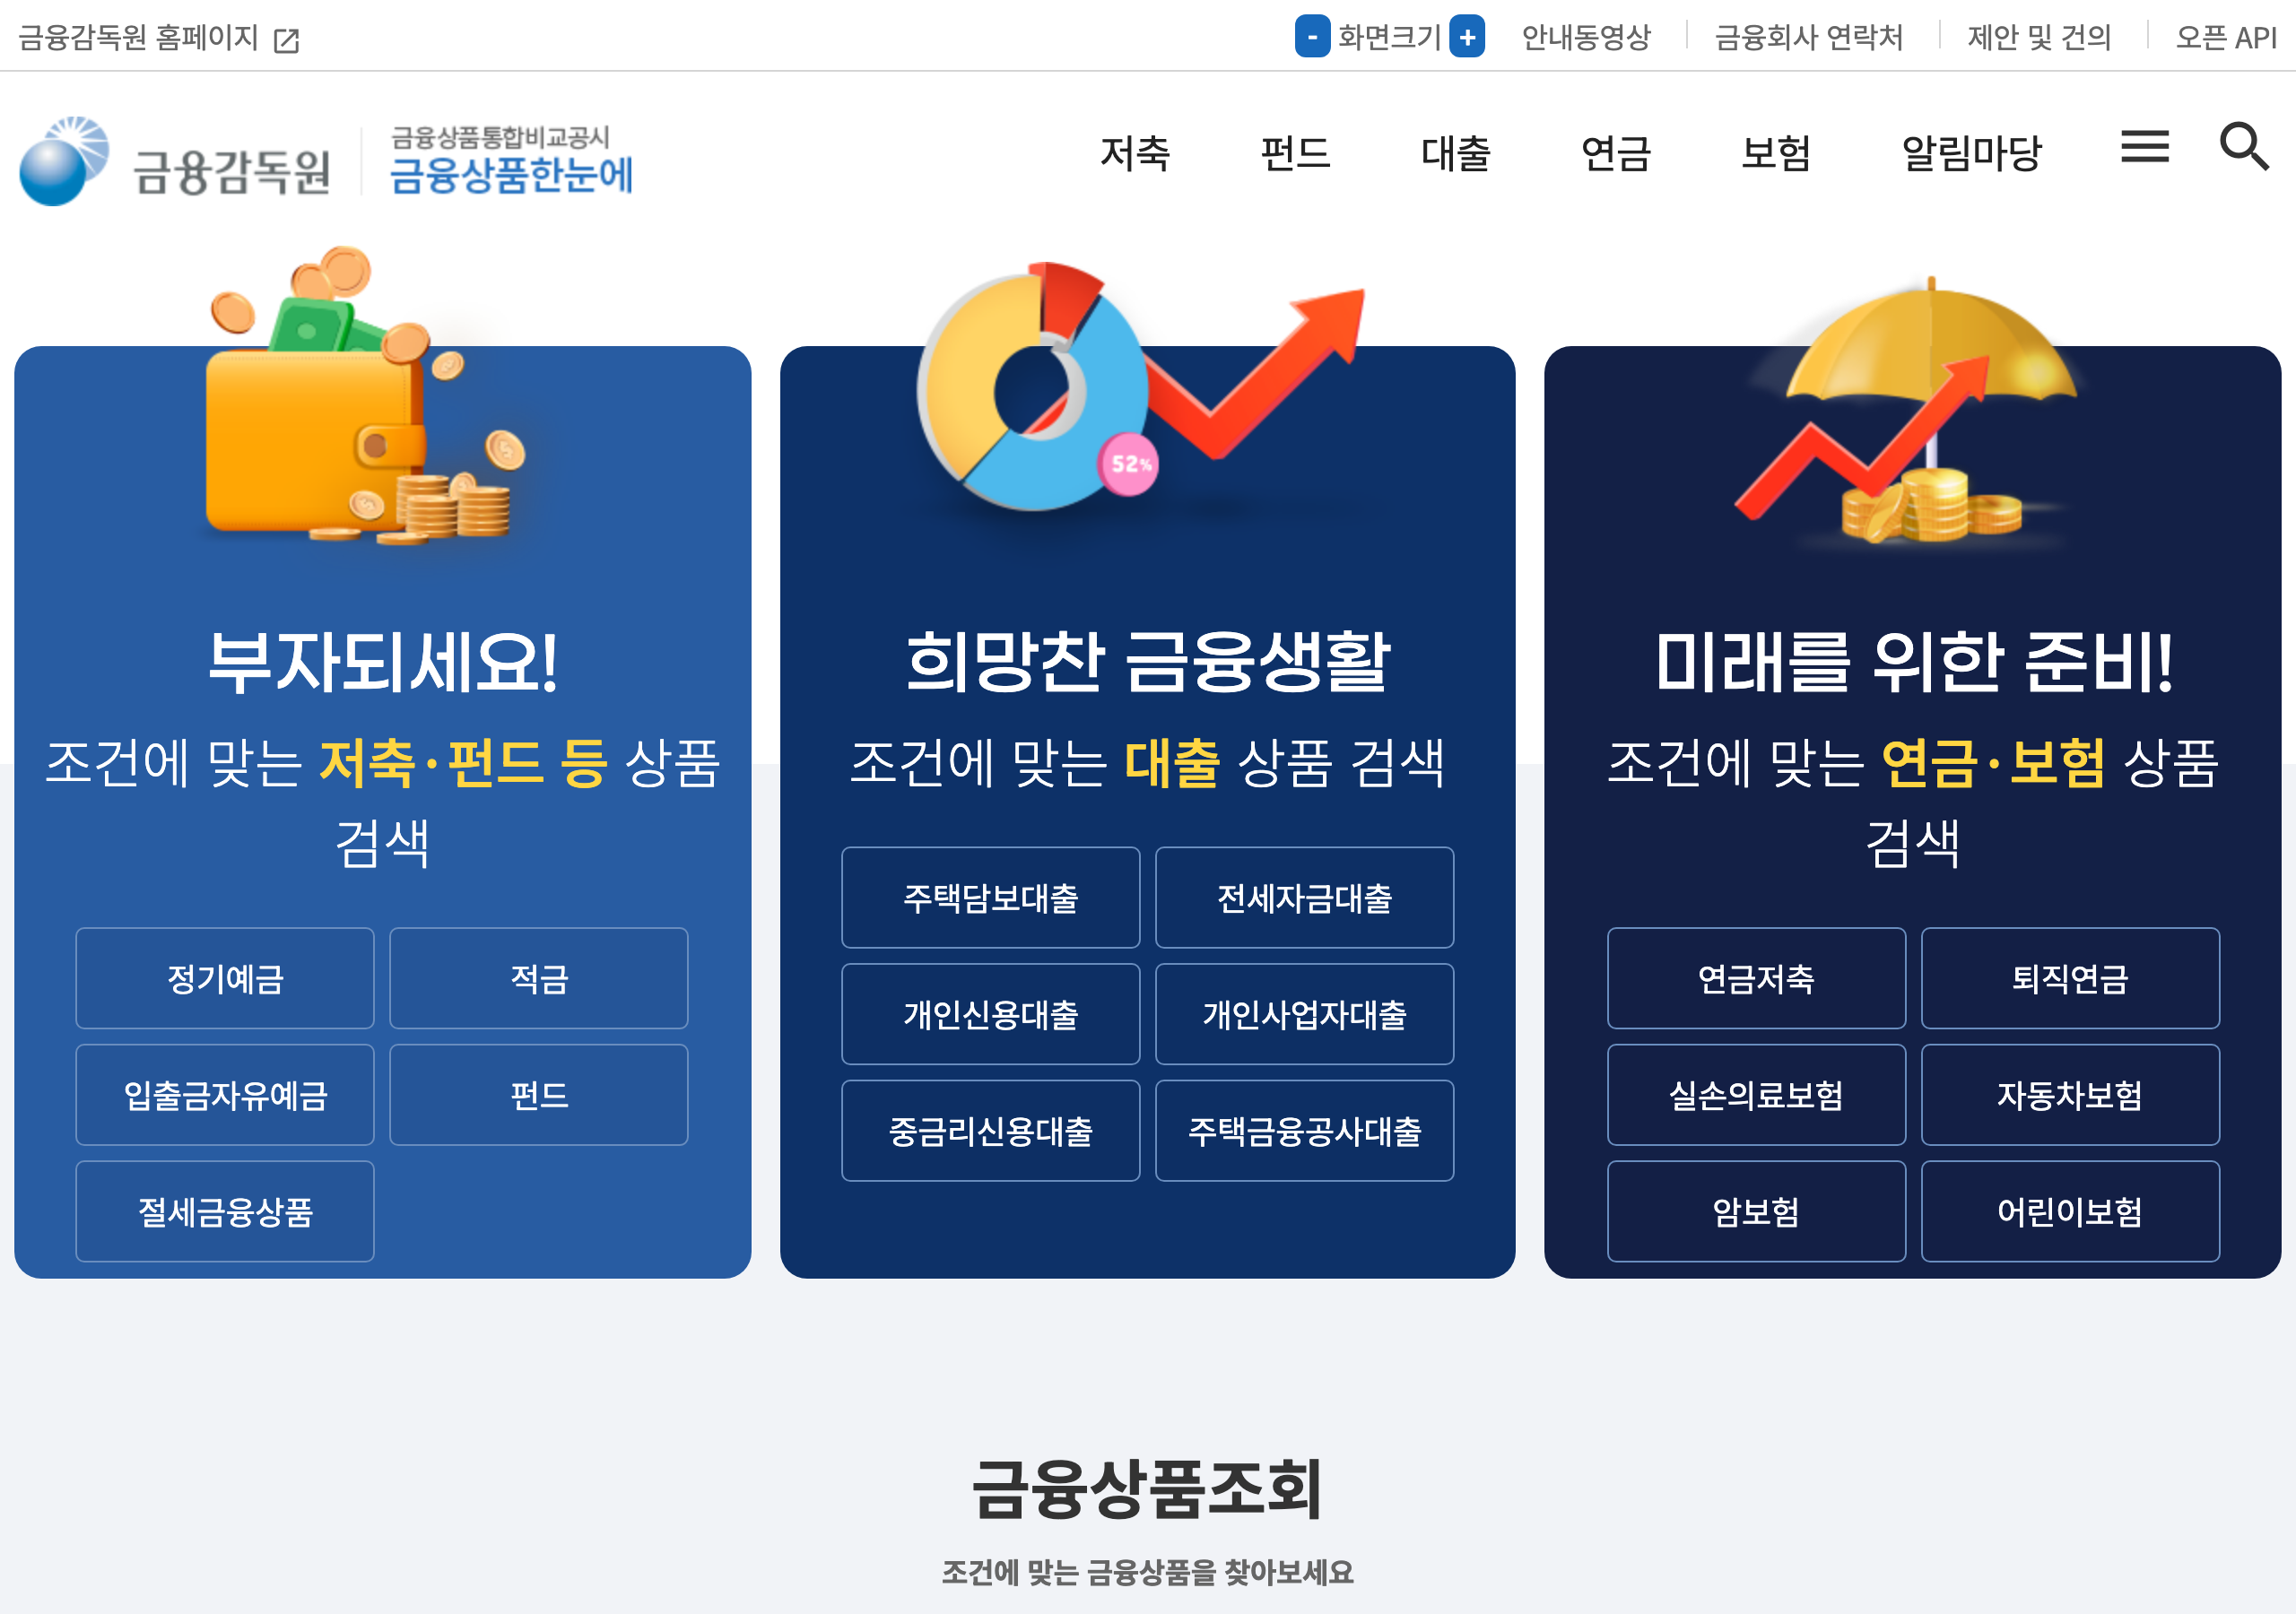
우리은행 예금금리를 찾는다면 상품명만 보는 것보다 가입 기간과 가입 채널을 함께 비교해야 합니다. 2026년 9월 11일 기준 금리는 금융감독원 금융상품한눈에의 예금금리 스냅샷에서 상품별로 달라질 수 있으므로, 아래 기준으로 확인하면 영업점과 인터넷·앱 금리를 놓치지 않을 수 있습니다.
우리은행 예금금리 한눈에
정기예금 상품
우리은행의 정기예금 금리는 상품 종류, 가입 기간, 가입 방법에 따라 달라집니다. 특히 같은 정기예금이라도 영업점 전용인지, 인터넷뱅킹·스마트뱅킹 가입이 가능한지에 따라 적용 금리가 다를 수 있습니다.
현재 판매 중인 상품의 정확한 금리 숫자는 금융상품한눈에에서 금융회사명을 ‘우리은행’으로 설정한 뒤 예금 상품을 검색해야 합니다. 실시간 또는 일별로 변경될 수 있는 금리를 확인하지 않고 임의의 숫자로 제시하면 실제 가입 시점과 달라질 수 있습니다.
가입 기간별 차이
예금금리는 보통 가입 기간별로 구분해 표시됩니다. 6개월, 12개월, 24개월의 금리를 각각 확인하고, 단순히 가장 높은 숫자만 보기보다 돈이 묶이는 기간과 중도해지 가능성을 함께 살펴봐야 합니다.
가입 기간이 길다고 항상 실제 수익이 더 큰 것은 아니므로, 자금 사용 예정일과 만기를 맞추는 것이 우선입니다.
영업점과 온라인
우리은행 예금금리를 비교할 때 반드시 가입 채널을 나눠 봐야 합니다. 영업점 가입 상품은 상담과 서류 확인이 가능한 대신 온라인 전용 우대금리가 적용되지 않을 수 있습니다.
| 가입 채널 | 확인 경로 | 주의할 점 |
|---|---|---|
| 영업점 | 우리은행 영업점 또는 고객센터 안내 | 영업점 전용 상품인지 확인 |
| 인터넷뱅킹 | 우리은행 인터넷뱅킹 예금 메뉴 | 인터넷 가입 가능 상품인지 확인 |
| 모바일 앱 | 우리WON뱅킹의 상품 가입 메뉴 | 앱 전용 우대조건과 판매 한도 확인 |
온라인 가입을 선택할 때는 본인 명의 계좌, 본인인증 수단, 전자금융 이용 등록 여부가 필요할 수 있습니다. 앱에서 상품이 검색되지 않는다면 판매 종료, 가입 대상 제한, 한도 소진 등의 사유인지 확인해야 합니다.
우리은행 정기예금은 12개월이 가장 높고, 24개월·36개월은 오히려 낮습니다. 오래 맡길수록 이자가 많다는 통념과 반대라, 기간을 정하기 전에 이 표부터 보시는 게 좋습니다. 금융감독원 금융상품한눈에에 공시된 값이며 2026년 9월 11일 기준입니다.
| 가입 기간 | 상품 | 세전 이자율 | 세후 이자율 |
|---|---|---|---|
| 6개월 | WON플러스예금 | 3.20% | 2.71% |
| 12개월 | WON플러스예금 | 3.40% | 2.88% |
| 24개월 | WON플러스예금 | 3.00% | 2.54% |
| 36개월 | WON플러스예금 | 2.70% | 2.28% |
적금은 상품에 따라 갈립니다. WON적금이 12개월 3.20%로 가장 높고, 우리SUPER주거래적금은 기간이 길어져도 2.40%대에 머뭅니다. 정액적립식과 자유적립식은 금리가 같으니 납입 편의로 고르시면 됩니다.
| 가입 기간 | 상품 | 적립 방식 | 세전 이자율 |
|---|---|---|---|
| 12개월 | 우리SUPER주거래적금 | 정액적립식 | 2.45% |
| 12개월 | 우리SUPER주거래적금 | 자유적립식 | 2.45% |
| 12개월 | WON적금 | 자유적립식 | 3.20% |
| 12개월 | WON적금 | 정액적립식 | 3.20% |
| 24개월 | 우리SUPER주거래적금 | 자유적립식 | 2.40% |
| 24개월 | 우리SUPER주거래적금 | 정액적립식 | 2.40% |
| 36개월 | 우리SUPER주거래적금 | 자유적립식 | 2.40% |
| 36개월 | 우리SUPER주거래적금 | 정액적립식 | 2.40% |
표의 세후 이자율은 이자소득세 15.4%를 뗀 값입니다. 우대금리는 급여이체·카드실적 같은 조건을 채웠을 때 붙는 것이라 실제로 받는 금리는 조건 충족 여부에 따라 달라집니다.
상품별 금리 보는 순서
금융상품한눈에 검색
금리 숫자는 금융감독원 금융상품한눈에에서 확인하는 것이 가장 안전합니다. 검색 화면에서 금융회사명을 우리은행으로 선택하고, 저축상품 중 정기예금을 고른 뒤 가입 기간과 가입 방법을 설정합니다.
조회 결과에서는 기본금리와 최고금리를 구분해야 합니다. 최고금리는 특정 조건을 충족했을 때만 적용될 수 있으므로, 조건을 충족하지 못한다면 기본금리가 실제 예상 금리에 더 가깝습니다.
기본금리와 우대금리
우리은행 예금금리 표에서 ‘최고금리’만 보고 가입을 결정하면 안 됩니다. 우대금리 항목에 마케팅 동의, 신규 고객, 특정 거래 실적, 가입 채널 등의 조건이 붙는지 확인해야 합니다.
| 표시 항목 | 의미 | 확인 방법 |
|---|---|---|
| 기본금리 | 별도 우대조건 없이 적용되는 약정금리 | 상품 상세 설명의 기본금리 항목 |
| 우대금리 | 조건을 충족할 때 추가되는 금리 | 우대조건별 적용 여부 확인 |
| 최고금리 | 기본금리와 우대금리를 합산한 최대 금리 | 모든 조건 충족 가능 여부 확인 |
관련 상품을 여러 은행과 함께 비교하려면 다음 글의 비교 기준도 참고할 수 있습니다.


세전과 세후 금액
금융상품한눈에에 표시되는 금리는 일반적으로 세전 기준입니다. 실제 입금액은 예치금, 가입 기간, 적용금리, 이자소득에 대한 세금에 따라 달라지므로 만기 수령액을 별도로 계산해야 합니다.
예를 들어 같은 금리라도 예치금이 다르면 이자 금액이 달라지고, 중도해지하면 약정금리가 아닌 중도해지 이율이 적용될 수 있습니다. 따라서 금리 숫자와 함께 예금자보호 대상 여부, 만기일, 중도해지 이율을 확인해야 합니다.
가입 채널별 확인사항
영업점 가입
영업점에서는 직원에게 상품 설명을 들으면서 가입할 수 있고, 온라인 가입이 어려운 경우에도 상담을 받을 수 있습니다. 다만 영업점에서만 가입 가능한 상품인지, 온라인 가입 시 추가 우대가 있는지 각각 물어보는 것이 좋습니다.
- 가입 가능한 예금 상품명
- 가입 기간별 기본금리
- 우대금리 조건과 적용 한도
- 중도해지 시 적용 이율
- 만기 자동 재예치 여부
인터넷뱅킹 가입
인터넷뱅킹에서는 예금 상품을 검색한 뒤 가입 기간과 금액을 입력해 예상 이자를 확인할 수 있습니다. 다만 최종 가입 화면에 표시되는 금리와 상품 설명서를 확인한 뒤 신청해야 합니다.
우리은행 예금금리 비교 과정에서 인터넷 전용 상품을 발견했다면 영업점 금리와 별도로 기록해 두는 것이 좋습니다. 가입 채널이 다르면 같은 기간의 상품이라도 적용 조건이 달라질 수 있기 때문입니다.

우리WON뱅킹 가입
모바일 앱에서는 판매 중인 상품과 가입 가능 금액이 실시간으로 달라질 수 있습니다. 앱 로그인 후 예금·적금 상품 메뉴에서 상품명을 검색하고, 상세 페이지의 금리 적용 기간과 우대조건을 확인합니다.
앱 화면에서 확인할 항목은 기본금리, 우대금리, 가입 기간, 최소 가입금액, 만기 지급 방식입니다. 최종 확인 화면에서 예상 이자가 달라졌다면 금액이나 기간, 우대조건 선택 여부를 다시 점검해야 합니다.

가입 전 금리 점검표
2026년 9월 11일에 확인한 금리라도 이후 상품 개편이나 시장 상황에 따라 변경될 수 있습니다. 가입 직전에 다시 조회하고, 아래 항목을 순서대로 확인하는 것이 안전합니다.
| 점검 항목 | 확인해야 할 내용 |
|---|---|
| 기준일 | 조회 화면의 금리 공시일과 가입 예정일 |
| 가입 기간 | 6개월, 12개월, 24개월 등 실제 자금 운용 기간 |
| 금리 유형 | 기본금리인지 우대조건 포함 최고금리인지 |
| 가입 채널 | 영업점, 인터넷뱅킹, 모바일 앱 중 적용 채널 |
| 중도해지 | 만기 전 해지 시 적용되는 별도 이율 |
| 보호 여부 | 예금자보호 대상 상품인지와 보호 한도 |
우리은행 예금금리를 확인할 때 숫자 하나만 비교하기보다 실제로 받을 세후 이자와 자금이 묶이는 기간을 함께 계산해야 합니다. 특히 최고금리 조건을 충족할 수 없는 경우에는 기본금리 기준으로 상품을 비교하는 편이 정확합니다.
정리하면, 금리 숫자는 금융상품한눈에에서 우리은행을 선택해 확인하고, 상품별·기간별·가입 채널별 조건을 나눠 비교해야 합니다. 가입 직전에는 우리은행 인터넷뱅킹이나 우리WON뱅킹의 최종 가입 화면에서 금리와 우대조건을 다시 확인하세요.
예금은 높은 금리만큼 만기와 중도해지 조건을 맞추는 일이 중요합니다. 오늘 확인한 조건이 내 자금 계획과 맞는지까지 살펴본 뒤 가입하시기 바랍니다.