법률 24
부부증여세면제한도액 6억원 기준 본문
부부증여세면제한도액을 찾는다면 결론은 간단합니다. 혼인신고를 한 법률상 배우자에게 재산을 받으면 10년 동안 합산해 6억 원까지 증여재산공제로 빠져 증여세가 없습니다. 사실혼 배우자는 해당하지 않습니다.
배우자 공제 6억원
법에서 말하는 면제 한도의 정식 명칭은 배우자 증여재산공제입니다. 부부증여세면제한도액은 매년 새로 적용되는 금액이 아니라, 같은 배우자에게서 받은 재산을 10년간 합산해 6억 원까지 적용하는 한도입니다.
따라서 6억 원 이하를 증여받으면 증여재산공제 후 과세표준이 0원이 됩니다. 6억 원을 넘는 경우에는 전체 금액이 아니라 공제액을 뺀 초과분에 대해서만 세율을 적용합니다.
| 관계 | 공제액 |
|---|---|
| 배우자 | 6억 원 |
| 직계존속에게 받을 때 | 5천만 원 미성년자는 2천만 원 |
| 직계비속에게 받을 때 | 5천만 원 |
| 기타 친족 | 1천만 원 |
공제 대상은 혼인신고를 한 법률상 배우자입니다. 부부증여세면제한도액을 적용할 때에는 증여자와 수증자가 법률상 배우자 관계인지 먼저 확인해야 합니다.
초과분 세율과 계산
과세표준 1억원 이하
6억 원을 뺀 뒤 남은 과세표준이 1억 원 이하이면 세율은 10%입니다. 이 구간의 누진공제액은 없습니다.
과세표준 1억~10억원
과세표준이 1억 원 초과 5억 원 이하이면 20%, 5억 원 초과 10억 원 이하이면 30%가 적용됩니다.
과세표준 10억원 초과
10억 원 초과 30억 원 이하 구간은 40%, 30억 원을 초과하면 50%입니다. 누진공제액을 함께 적용해 산출세액을 계산합니다.
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1억 원 이하 | 10% | 없음 |
| 1억 원 초과~5억 원 이하 | 20% | 1천만 원 |
| 5억 원 초과~10억 원 이하 | 30% | 6천만 원 |
| 10억 원 초과~30억 원 이하 | 40% | 1억 6천만 원 |
| 30억 원 초과 | 50% | 4억 6천만 원 |
예를 들어 배우자에게 처음 8억 원을 받고 10년 안에 다른 증여가 없다고 가정하면 다음과 같이 계산합니다.
8억 원 - 6억 원 = 과세표준 2억 원
2억 원 × 20% - 1천만 원 = 3,000만 원
기한 안에 신고해 신고세액공제 3%를 적용하면 최종 세액은 2,910만 원입니다.
증여세 계산 순서
1단계 배우자 관계 확인
먼저 증여자와 재산을 받는 사람이 혼인신고를 마친 법률상 배우자인지 확인합니다. 이 관계가 부부증여세면제한도액 적용의 출발점입니다.
2단계 10년 증여액 합산
같은 배우자에게서 최근 10년 안에 받은 증여가 있다면 이번 증여액과 합산합니다. 한도는 증여할 때마다 6억 원씩 적용되는 방식이 아니라 10년 단위 합산 방식입니다.

3단계 초과분에 세율 적용
10년 합산액이 6억 원 이하이면 과세표준은 0원이 됩니다. 합산액이 6억 원을 넘으면 초과분을 과세표준으로 삼아 구간별 세율을 적용합니다.
부부증여세면제한도액을 계산할 때 과거 증여 내역을 빠뜨리면 공제액과 세액이 달라질 수 있으므로, 수증자 기준의 10년 증여 내역을 함께 살펴봐야 합니다.
신고기한과 2026년 기준
신고·납부 기한
증여세 신고와 납부는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 해야 합니다. 예를 들어 증여일이 2026년 10월 중이라면 해당 월 말일을 기준으로 3개월 안에 신고하는 방식입니다.
홈택스 계산 경로
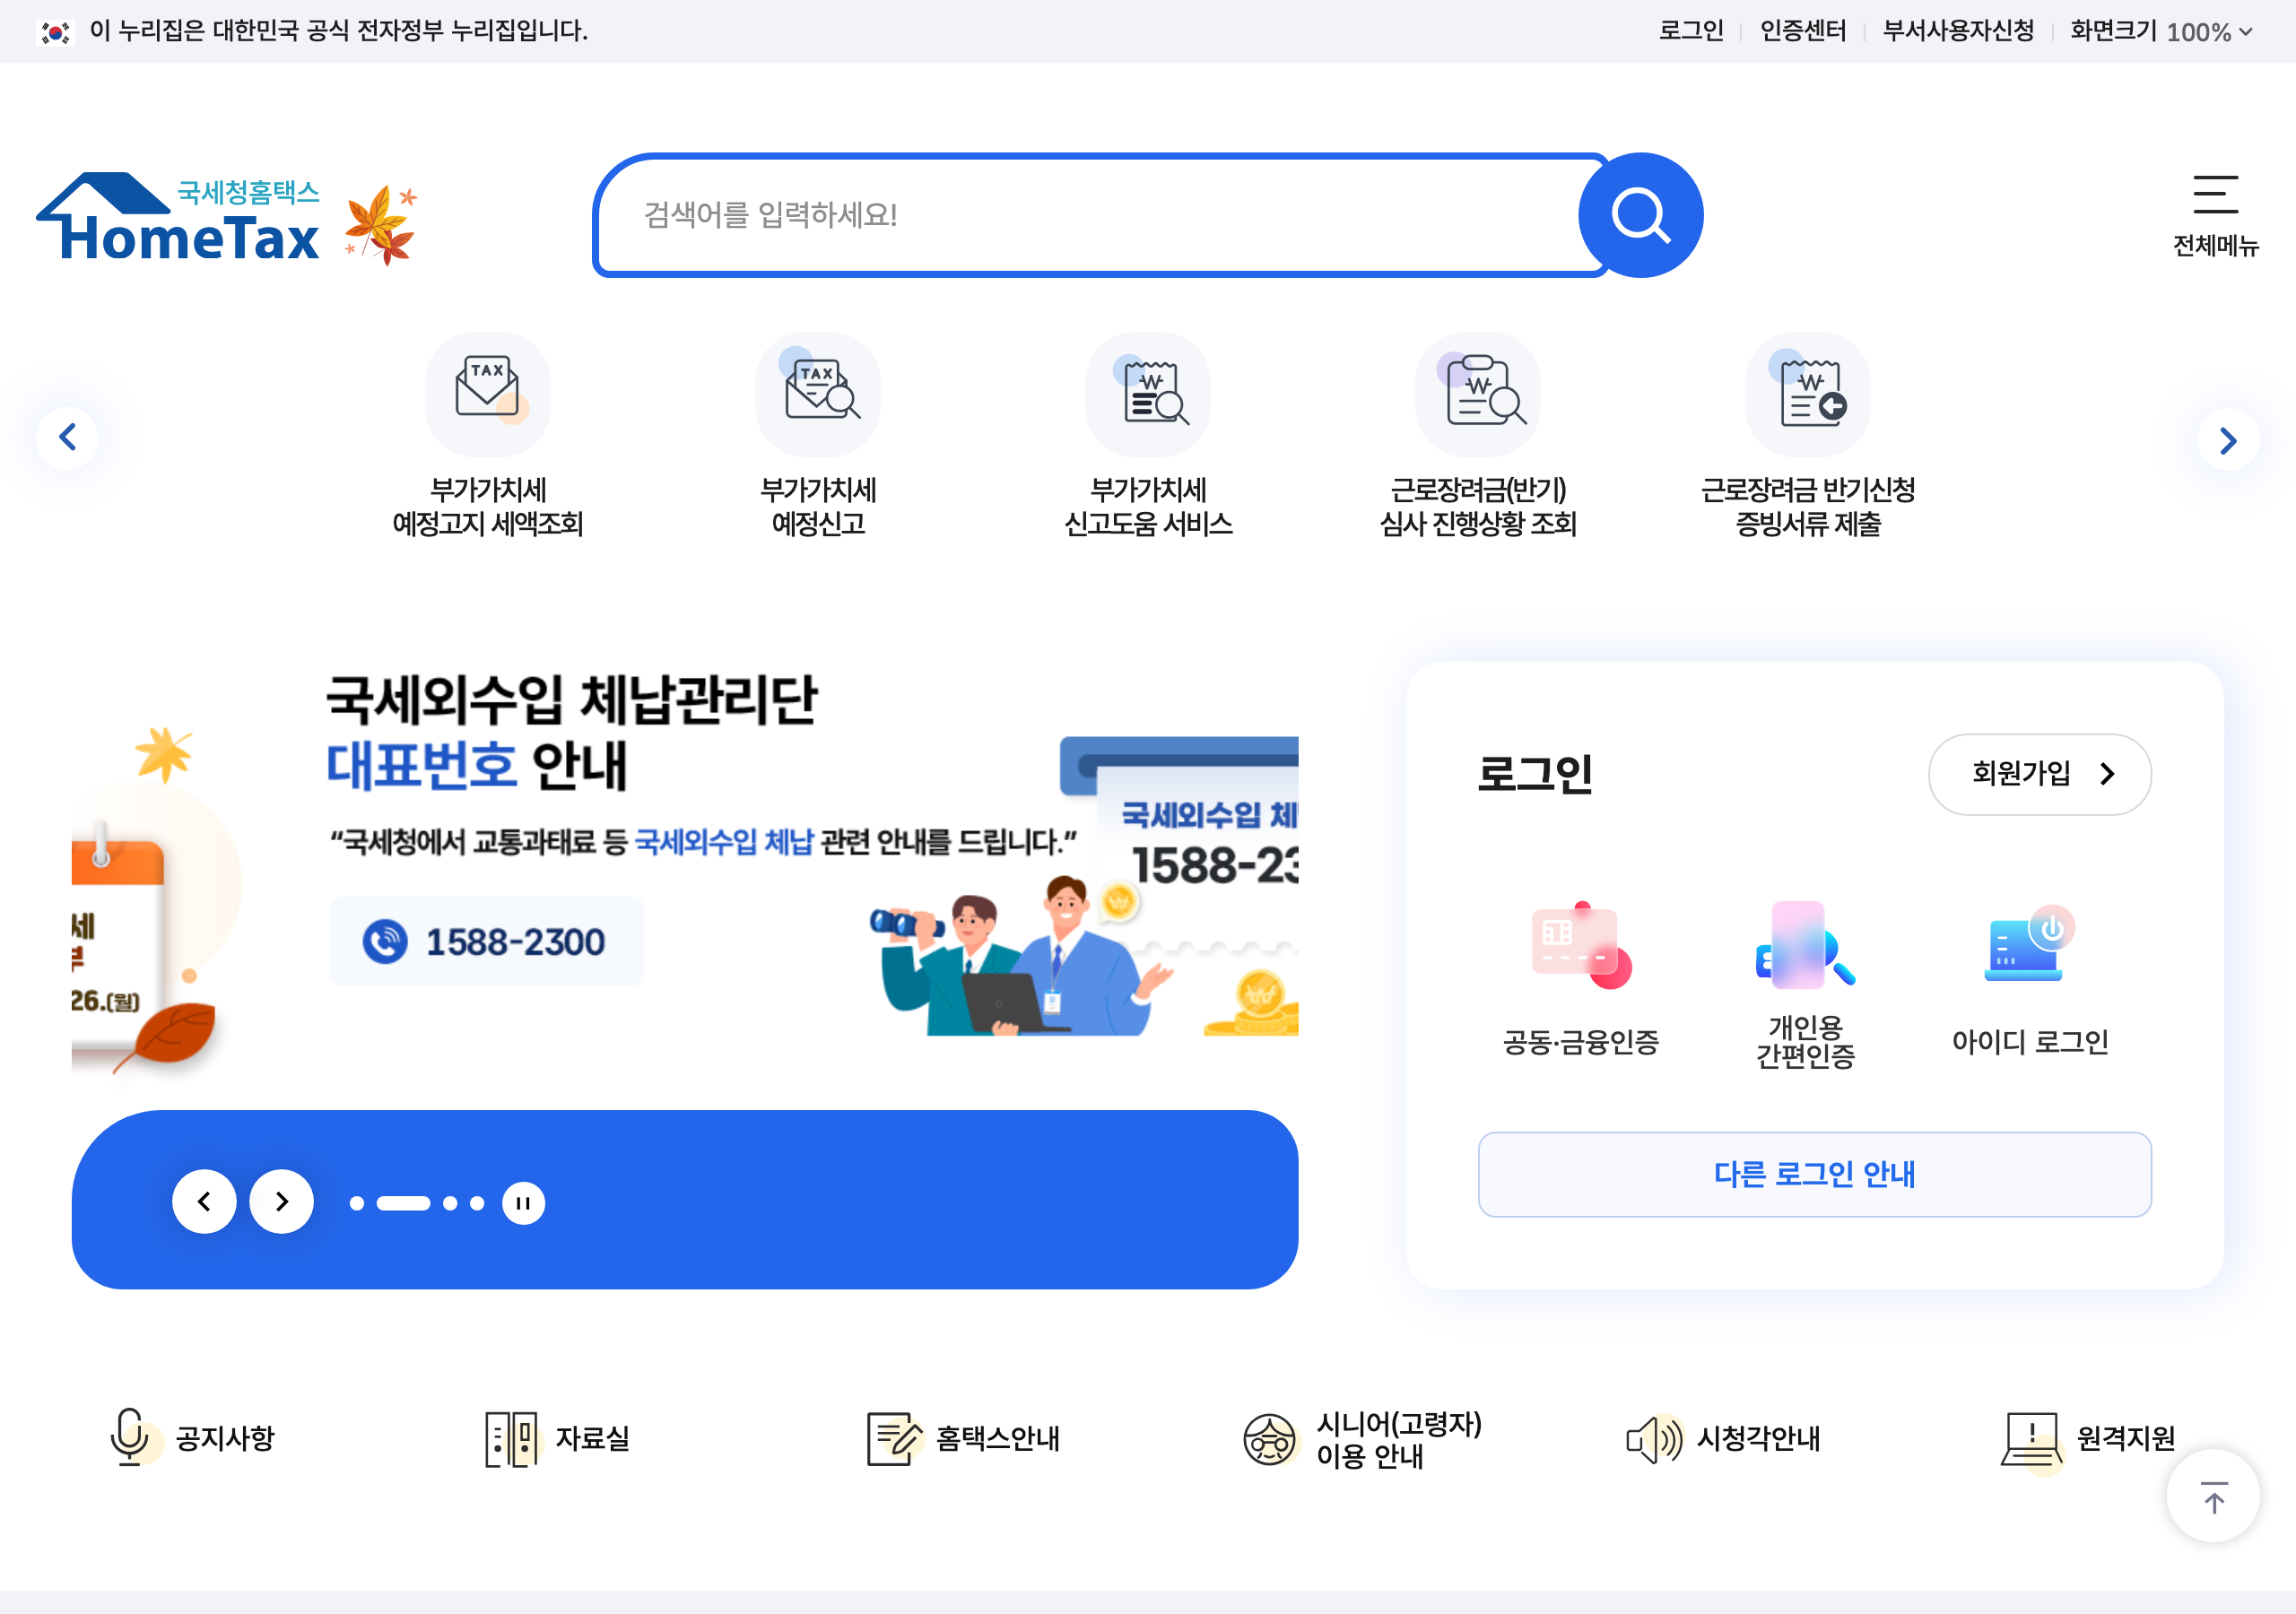
신고 전에는 홈택스에서 세금모의계산 메뉴로 들어간 뒤 증여세 자동계산을 이용해 예상 세액을 계산할 수 있습니다.
2026년 개편안 반영 여부
2026년 8월 발표된 세제개편안에는 배우자 증여재산공제 한도를 올리는 내용이 보이지 않아, 2026년 10월 17일 기준 부부증여세면제한도액은 현행 6억 원을 기준으로 안내할 수 있습니다.
다만 세제개편안의 국회 심의 결과까지 이 글에서 확정할 수는 없으므로, 최종 신고 시점에는 국세청 안내를 함께 확인해야 합니다.
배우자 증여는 10년 합산 6억 원까지 증여재산공제가 적용됩니다.
6억 원 초과분에만 10~50%의 누진세율이 적용됩니다.
신고·납부 기한은 증여받은 달의 말일부터 3개월 이내입니다.
금액이 큰 증여일수록 과거 10년 증여 내역과 신고기한을 함께 확인하는 것이 중요합니다.